 공유재산의 범위
 공유재산의 구분


 “공유재산”이란?
 “공유재산”이란 지방자치단체의 부담, 기부채납(寄附採納)이나 법령에 따라 지방자치단체 소유로 된 다음의 재산을 말합니다(「공유재산 및 물품 관리법」 제2조제1호 및 제4조제1항).
1. 부동산과 그 종물(從物)
2. 선박, 부잔교(浮船渠) 및 항공기와 그 종물
3. 공영사업 또는 공영시설에 사용하는 중요한 기계와 기구
4. 지상권·지역권·전세권·광업권과 그 밖에 이에 준하는 권리
5. 특허권, 실용신안권, 디자인권 및 상표권
6. 저작권, 저작인접권 및 데이터베이스제작자의 권리 및 그 밖에 「저작권법」에 따라 보호되는 권리로서 한국저작권위원회에 등록된 권리
7. 「식물신품종 보호법」 제2조제4호에 따른 품종보호권
8. 위 5.부터 7.까지에 따른 지식재산을 제외한 나머지 지식재산권(다만, 「저작권법」에 따라 등록되지 않은 권리는 제외함)
9. 주식, 출자로 인한 권리, 사채권·지방채증권·국채증권과 그 밖에 이에 준하는 유가증권
10. 부동산신탁의 수익권
11. 위 1. 및 2.에 따른 재산으로 건설 중인 재산
12. 온실가스 배출권
<공유재산 체계도>
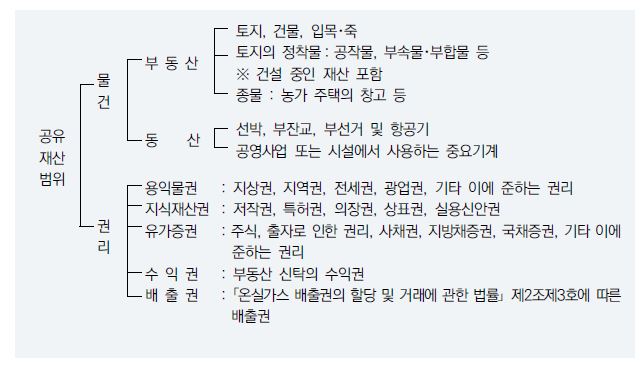
<출처: 행정안전부, 『2024 공유재산 업무편람』, 5면>
용도에 따른 구분
공유재산은 그 용도에 따라 행정재산과 일반재산으로 구분하며, 각 재산은 다음과 같이 분류됩니다(「공유재산 및 물품 관리법」 제5조).
 행정재산
√ 공용재산: 해당 지방자치단체가 사무용, 사업용 및 공무원의 거주용으로 사용하거나 사용하기로 결정한 재산과 사용을 목적으로 건설 중인 재산
√ 공공용 재산: 해당 지방자치단체가 공공용으로 사용하거나 사용하기로 결정한 재산과 사용을 목적으로 건설 중인 재산
√ 기업용 재산: 해당 지방자치단체가 경영하는 기업용 또는 그 기업에 종사하는 직원의 거주용으로 사용하거나 사용하기로 결정한 재산과 사용을 목적으로 건설 중인 재산
√ 보존용 재산: 법령·조례·규칙이나 그 밖에 필요에 따라 지방자치단체가 보존하고 있거나 보존하기로 결정한 재산
일반재산: 행정재산을 제외한 모든 공유재산
출처: 대한민국 법제처 찾기 쉬운 생활법령정보
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.