 관세·부가세 등 계산하기
 예상세액 계산하기


 예상세액 조회하기
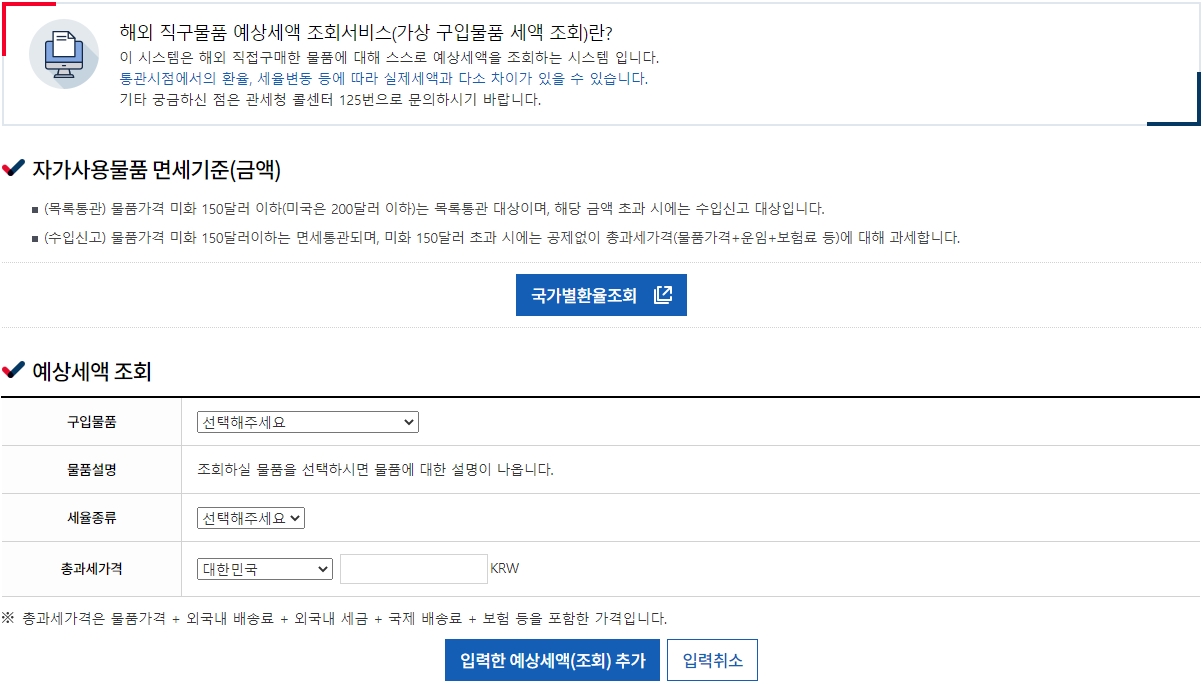
 해외 직구물품 <관세청 예상세액 조회서비스(가상 구입물품 세액 조회)>를 통해 해외에서 직접구매한 물품에 대해 스스로 예상세액을 조회해 볼 수 있습니다.
물품가격 및 과세가격
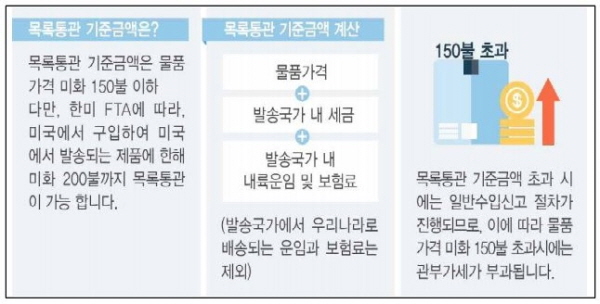
목록통관 기준금액과 소액물품 면세 기준금액은 물품가격 기준이며, 물품가격은 물품대금에 발송국가 내에서 발생하는 세금, 운송료, 보험료가 포함되지만 우리나라로 배송되는 운임과 보험료는 제외됩니다. 하지만 물품가격이 미화 150불을 초과하여 과세되는 경우 관세의 과세가격은 우리나라로 배송되는 운임과 보험료까지 포함됩니다(관세청, 『해외 직구 통관 길라잡이』 , 2023, 6쪽 참조).
합산과세
세관장은 반복 또는 분할하여 수입되는 물품으로서 다음의 어느 하나에 해당하는 경우로서 각 물품의 물품가격을 합산한 금액이 소액물품의 자가사용 인정기준을 초과하는 때에는 관세면제 대상에서 제외하고 합산하여 과세합니다[「수입통관 사무처리에 관한 고시」 제68조 및 별표 11].
소액물품 자가사용과 면세
소액물품 등의 면세
우리나라 거주자가 받는 소액물품으로서 물품가격(「관세법」 제30조부터 제35조까지의 규정에 따른 방법으로 결정된 과세과격에서 「관세법」 제30조제1항제6호 본문에 따른 금액을 뺀 가격. 다만 「관세법」 제30조제1항제6호 본문에 따른 금액을 명백히 구분할 수 없는 경우에는 이를 포함한 가격으로 함)이 미화 150달러 이하의 물품으로서 자가사용 물품으로 인정되는 것은 관세가 면제될 수 있습니다. (「관세법」 제94조제4호, 제241조제2항제3호, 「관세법 시행규칙」 제45조제2항제1호 본문, 「수입통관 사무처리에 관한 고시」 제67조 및 별표 11).
다만, 반복 또는 분할하여 수입되는 물품으로서 「수입통관 사무처리에 관한 고시」 제68조에서 정하는 기준에 해당하는 경우에는 관세 면제 대상에서 제외됩니다(「관세법 시행규칙」 제45조제2항제1호 단서).
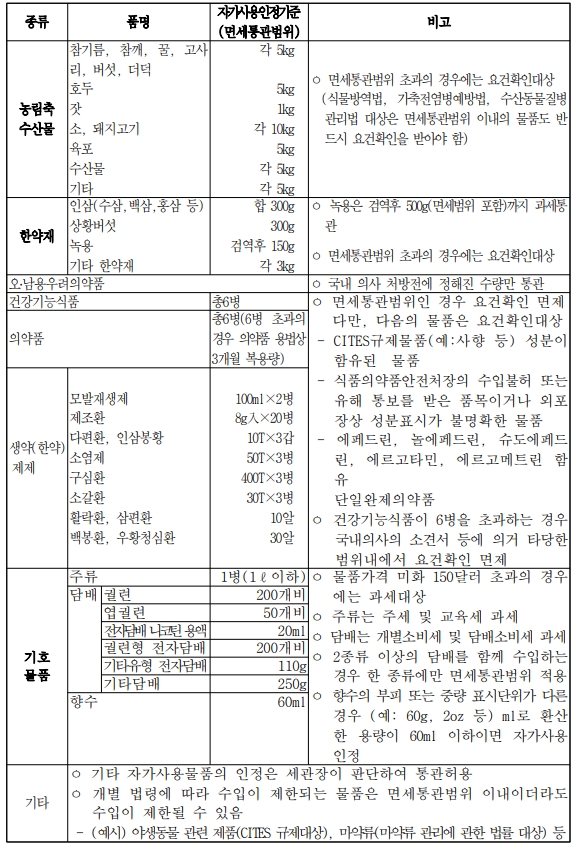
자가사용 인정기준
소액물품의 자가사용 인정기준은 다음과 같습니다(「수입통관 사무처리에 관한 고시」 별표 11).
자가사용 위반 시 제재
소액물품 자가사용목적으로 신고하여 면세를 받고 구입한 물건을 재판매 한 경우에는 다음의 처벌을 받을 수 있습니다.

 「관세법」 제241조제1항·제2항(수출·수입 또는 반송의 신고) 또는 제244조제1항에 따른 신고(입항전수입신고)를 하였으나 해당 수입물품과 다른 물품으로 신고하여 수입한 자에 해당하는 경우, 5년 이하의 징역 또는 관세액의 10배와 물품원가 중 높은 금액 이하에 상당하는 벌금에 처합니다(「관세법」 제269조제2항제2호).
수출·수입 또는 반송의 신고 또는 입항전수입신고를 한 자(제19조제5항제1호다목에 따른 구매대행업자를 포함함) 중 다음의 어느 하나에 해당하는 자는 3년 이하의 징역 또는 포탈한 관세액의 5배와 물품원가 중 높은 금액 이하에 상당하는 벌금에 처합니다(「관세법」 제270조제1항 본문).
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.