 담배가격 규제
 담배가격 규제


 담배관련조세 및 부담금 인상
 1994년 이후 7차례 담뱃값을 인상해 왔으나, 담뱃값 인상률이 낮아 높은 흡연율의 요인이 되었으며, 이에 관련 부처는 2003년 5월 흡연율 감소를 위한 담뱃값 인상 추진을 발표하고, 2004년 12월 담뱃값 500원, 2015년 1월 담뱃값 2,000원을 인상하였습니다.
가격정책의 경과
|
연도 |
건강증진부담금 |
|
1997년 |
궐련 1갑당 2원 |
|
2002년 |
궐련 1갑당 2원 → 150원 |
|
2004년 |
궐련 1갑당 150원 → 354원 |
|
2011년 |
전자담배 니코틴용액 1ml당 221원 부과 |
|
2014년 |
·파이프담배: 1그램당 12.7원 ·엽궐련: 1그램당 36.1원 ·각련: 1그램당 12.7원 ·씹는 담배: 1그램당 14.5원 ·냄새 맡는 담배: 1그램당 9원 ·물담배: 1그램당 442원 ·머금는 담배: 1그램당 225원 |
|
2015년 |
·궐련 : 354원 → 841원 ·전자담배 : 221원 → 525원 ·파이프담배 : 12.7원 → 30.2원 ·엽궐련 : 36.1원 → 85.8원 ·각련 : 12.7원 → 30.2원 ·씹는 담배 : 14.5원 → 34.4원 ·냄새 맡는 담배 : 9원 → 21.4원 ·물담배 : 442원 → 1050.1원 ·머금는 담배 : 225원 → 534.5원 |
|
2017년 |
궐련형 전자담배 : 438원(73원/1g)→ 750원(20개비 |
|
2021년 |
담배유사제품(연초의 잎이 아닌 다른 부분을 원료로 제조된 전자담배) 니코틴 용액 : 1ml당 525원 |
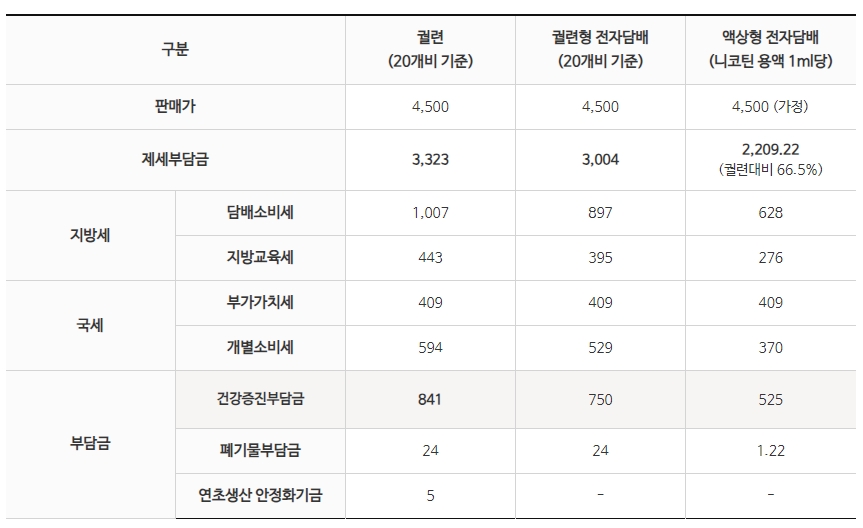
담뱃제품 종류별 제세부담금 부과 현황(단위: 원)
국민건강증진부담금
국민건강증진부담금
보건복지부장관은 제조자 또는 수입판매업자가 판매하는 「지방세법」 제47조제1호에 따른 담배(「지방세법」 제54조에 따라 담배소비세가 면제되는 것, 담배소비세액이 공제 또는 환급되는 것은 제외)에 다음의 구분에 따른 부담금을 부과·징수합니다( 「국민건강증진법」 제23조제1항 본문).
다만, 연초(연초를 원료로 한 니코틴을 포함)를 원료의 전부 또는 일부로 제조한 담배가 아닌 경우에는 부담금의 100분의 50을 감경합니다(「국민건강증진법」 제23조제1항 단서).
담배소비세
과세대상
담배소비세의 과세대상은 「담배사업법」 제2조에 따른 담배로 합니다(「지방세법」 제48조제1항).
담배는 다음과 같이 구분합니다(「지방세법」 제48조제2항).
과세표준
담배소비세의 과세표준은 담배의 개비수, 중량 또는 니코틴 용액의 용량으로 합니다(「지방세법」 제51조).
세율
담배소비세의 세율은 다음과 같습니다(「지방세법」 제52조제1항).
지방교육세
담배 지방교육세
지방교육세는 지방교육의 질적 향상에 필요한 지방교육재정의 확충에 드는 재원을 확보하기 위하여 부과하는데 담배소비세의 납세의무자는 지방교육세의 납세 의무가 있습니다(「지방세법」 제149조 및 제150조제4호).
세율
「지방세법」 및 지방세감면법령에 따라 납부해야 할 담배소비세액의 1만분의 4,399입니다(「지방세법」 제151조제1항제4호).
개별소비세
담배 개별소비세
「담배사업법」 제2조에 따른 담배는 개별소비세를 부과합니다(「개별소비세법」 제1조제2항제6호).
세율
담배에 대한 종류별 세율은 다음과 같습니다. 다만 연초[연초(煙草)를 원료로 한 니코틴을 포함]를 원료의 전부 또는 일부로 사용하지 않고 제조한 담배의 경우 아래 세율의 50%를 적용합니다(「개별소비세법」 제1조제2항제6호 및 별표).
|
구분 |
종류 |
세율 |
|
피우는 담배 |
제1종 궐련 |
20개비당 594원 |
|
제2종 파이프담배 |
1g당 21원 |
|
|
제3종 엽궐련 |
1g당 61원 |
|
|
제4종 각련 |
1g당 21원 |
|
|
제5종 전자담배 |
니코틴 용액 1ml당 370원 |
|
|
연초 및 연초고형물을 사용하는 경우 1. 궐련형 : 20개비당 529원 2. 기타유형 : 1그램당 51원 |
||
|
제6종 물담배 |
1g당 422원 |
|
|
씹거나 머금는 담배 |
|
1g당 215원 |
|
냄새 맡는 담배 |
|
1g당 15원 |
부가가치세
부가가치세
담배는 10%의 부가가치세가 부과됩니다(「부가가치세법」 제4조 및 제30조).
면세
「담배사업법」 제2조에 따른 담배로서 다음의 어느 하나에 해당하는 것은 부가가치세를 면제합니다(「부가가치세법」 제26조제1항제10호 및 「부가가치세법 시행령」 제39조).
 「담배사업법」 제18조제1항에 따른 판매가격이 200원(20개비 기준) 이하인 것
「담배사업법」 제19조에 따른 특수용담배로서 「부가가치세법」 제21조부터 제24조까지의 규정에 따라 영세율이 적용되는 것을 제외한 것
「관세법 시행규칙」 제48조제3항).|
구분 |
면세한도 |
비고 |
||
|
담배 |
궐련 |
200개비 |
둘 이상의 담배 종류를 반입하는 경우에는 한 종류로 한정 |
|
|
엽궐련 |
50개비 |
|||
|
전자담배 |
궐련형 |
200개비 |
||
|
니코틴용액 |
20밀리리터(㎖) |
|||
|
기타유형 |
110그램 |
|||
|
그 밖의 담배 |
250그램 |
|||
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.