 매매계약서 작성
 매매계약서 작성


 매매계약의 자유
 매매계약은 원래 매도인과 매수인 사이의 매매의 합의만으로도 체결될 수 있습니다. 그러나 토지나 건물과 같은 중요한 재산으로서의 매매계약을 할 때에는 매매계약서를 꼼꼼히 작성해야 불필요한 법적 분쟁을 미리 막을 수 있습니다.
매매계약서의 양식
계약당사자가 자유롭게 매매계약의 내용을 정할 수 있으므로 매매계약서에 정해진 양식은 없으나 대략 아래와 같은 내용을 기재합니다. 매매계약서 양식은 < 서울중앙지방법원–양식–생활 속의 계약서 > 에서 확인하실 수 있습니다. 매매계약서의 예시
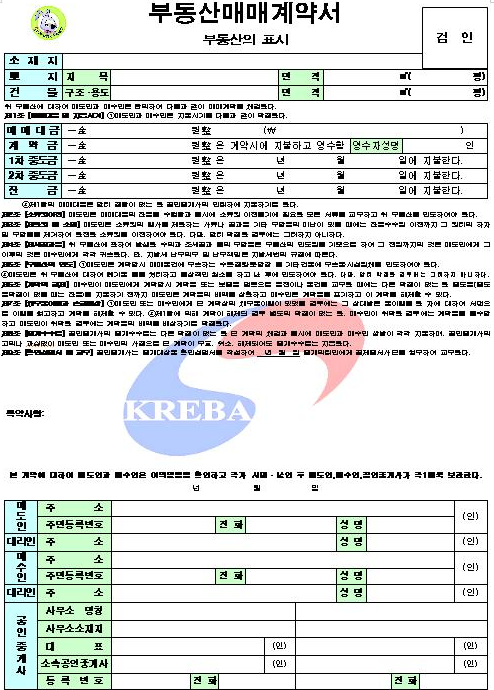
매매계약서의 기재사항 및 작성요령
계약당사자 간의 매매계약서 작성
매매계약 합의의 표시
부동산의 표시
당사자의 표시
매매대금
소유권이전과 인도에 관한 사항
계약의 해제
그 밖에 특약사항
날짜 및 서명날인
부동산 중개업체를 통한 매매계약서의 작성
부동산 중개업체를 통한 매매계약서에는 다음의 사항이 기재됩니다( 「공인중개사법」 제26조제1항 및 「공인중개사법 시행령」 제22조제1항).
매매계약서에는 부동산 개업공인중개사(법인인 경우에는 대표자, 법인에 분사무소가 설치되어 있는 경우에는 분사무소의 책임자)가 서명 및 날인하되, 해당 중개행위를 한 소속공인중개사가 있는 경우에는 소속공인중개사가 함께 서명 및 날인해야 합니다(「공인중개사법」 제26조제2항 및 제25조제4항).
인지세 납부
납부시기
부동산 소유권 이전에 관한 증서의 인지세는 부동산 이전 또는 변경에 관한 계약서나 이를 증명하는 그 밖의 문서를 작성할 때에 납부해야 합니다(「인지세법」 제1조제1항).
“인지세”란?
“인지세”란 국내에서 부동산 소유권 이전과 관련하여 계약서 그 밖에 이를 증명하는 증서를 작성하는 경우 납부해야 하는 세금을 말합니다(「인지세법」 제1조제1항 참고).
2인 이상이 공동으로 문서를 작성하는 경우 그 작성자는 해당 문서에 대한 인지세를 연대(連帶)하여 납부할 의무가 있습니다(「인지세법」 제1조제2항).
인지세액
부동산 소유권 이전에 관한 증서의 인지세는 다음과 같습니다(「인지세법」 제3조제1호 및 「인지세법 시행규칙」 제3조).
|
기재금액 |
세액 |
|
1천만원 초과 ~ 3천만원 이하 |
2만원 |
|
3천만원 초과 ~ 5천만원 이하 |
4만원 |
|
5천만원 초과 ~1억원 이하 |
7만원 |
|
1억원 초과 ~ 10억원 이하 |
15만원 |
|
10억원 초과 |
35만원 |
주택의 소유권 이전에 관한 증서로서 기재금액이 1억원 이하인 경우에는 인지세를 납부하지 않습니다(「인지세법」 제6조제5호).
납부방법
인지세는 부동산 소유권 이전에 관한 증서에 종이문서용 전자수입인지를 붙여 납부합니다(「인지세법」 제8조제1항 본문).
종이문서용 전자수입인지를 첨부하는 경우 「수입인지에 관한 법률」 제3조제2항에 따른 전자수입인지업무대행기관이 제공하는 정보통신망(전자수입인지 납부서비스)에 종이문서용 전자수입인지를 사용하였음을 입력하는 방식으로 소인(消印)하여야 합니다(「인지세법」 제10조).
다만, 인지세액에 해당하는 금액을 납부하고 부동산 소유권 이전에 관한 증서에 인지세를 납부한 사실을 표시함으로써 종이문서용 전자수입인지를 붙이는 것을 대신할 수 있습니다(「인지세법」 제8조제1항 단서).
인지세는 부동산 소유권 이전에 관한 증서 작성일이 속하는 달의 다음 달 10일까지 납부해야 합니다(「인지세법」 제8조제3항 본문).
다만, 전자조달시스템 또는 자체전자조달시스템을 이용하여 부동산 소유권 이전에 관한 증서를 작성하는 경우에는 해당 증서의 작성일에 인지세를 납부해야 합니다(「인지세법」 제8조제3항 단서 및 「인지세법 시행령」 제11조의3).
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.