 불법금융광고의 유형 및 규제
인터넷 불법금융광고를 한 자는 각 위반 행위에 따라 징역형 또는 벌금형을 받게 됩니다.
 인터넷 불법금융광고의 유형 및 처벌기준


 통장매매(대포통장) 광고 및 처벌기준
 인터넷에서 “개인·법인 통장 매매합니다.” 라는 글과 함께 각종 통장, 현금·체크카드, 보안카드, OTP 등(이하 “각종 통장 등”이라 함)을 1건당 80 ~ 300만원에 매매한다는 광고를 쉽게 볼 수 있습니다. 그러나 이러한 통장매매광고는 「전자금융거래법」에 의해 규제되는 행위입니다.
각종 통장 등에 해당하는 접근매체를 매매하도록 알선·중개·광고하거나 대가를 수수(授受)·요구 또는 약속하면서 권유하는 행위는 법률에 따라 금지되는 행위입니다( 「전자금융거래법」 제6조제3항제5호).
「전자금융거래법」 제2조제10호). 전자식 카드 및 이에 준하는 전자적 정보 전자서명생성정보 및 인증서 금융회사 또는 전자금융업자에 등록된 이용자번호 이용자의 생체정보 전자식 카드, 전자서명생성정보 및 인증서 등의 수단이나 정보를 사용하는데 필요한 비밀번호
처벌기준
각종 통장 등을 매매하도록 알선·중개·광고하거나 대가를 수수(授受)·요구 또는 약속하면서 권유하는 행위를 하는 사람은 5년 이하의 징역 또는 3천만원 이하의 벌금에 처해집니다(「전자금융거래법」 제49조제4항제4호).
작업대출 광고 및 처벌기준
흔히 볼 수 있는 ‘신용도와 관계없이 누구나 대출 가능’, ‘맞춤 신용대출’ 등의 광고 글은 대출희망자의 정보를 위·변조하여 금융회사를 속여서 대출을 받는 소위 “작업대출” 광고입니다(출처 : 금융감독원 보도자료, '대학생 청년층, 사기성 작업대출의 피해자가 되지 않도록 주의' 참조).
‘사업자등록을 해서 창업자금대출을 받아주겠다’ 식의 전세·사업자금을 받기 위한 작업대출 : 임대차계약서 또는 사업자등록증 등의 위·변조 ‘소득증명, 급여이체 내역을 만들어 주겠다’ 식의 고액 작업대출 : 대출한도 상향을 위해 급여명세서, 통장거래내역서 등의 위·변조 ‘보증인을 넣어야 하는데 비용이 필요하다’ 식의 보증부 대출을 받기 위한 작업대출 : 대출자와 실제 연관 없는 보증인을 세워 관련 서류 등의 위·변조 ‘신용등급을 올리는데 전산 작업비용이 필요하다’ 식의 무직자·저신용자를 위한 작업대출 : 재직증명서, 소득확인서류 등의 위·변조 처벌기준
대출희망자의 서류 중 임대차계약서, 재직증명서 등 권리·의무 또는 사실증명에 관한 타인의 사문서를 위·변조하는 경우에는 5년 이하의 징역 또는 1천만원 이하의 벌금에 처해집니다(「형법」 제231조 참조).※ 사업자등록증 등 공문서를 위조·변조하는 경우에는 10년 이하의 징역에 처해질 수 있습니다(「형법」 제225조 참조).
미인가, 미등록 대부업체의 영업광고
인터넷에서 ‘누구나 당일대출 승인’, ‘급전대출 가능’ 등의 광고를 볼 수 있는데요, 이는 저신용자, 대학생 등과 같은 대출 취약계층을 유인하는 미인가, 미등록 대부업체일 확률이 높습니다.
대부업 또는 대부중개업을 하려는 자(여신금융기관 제외)는 원칙적으로 영업소별로 해당 영업소를 관할하는 특별시장·광역시장·특별자치시장·도지사 또는 특별자치도지사에게 등록해야 하며, 「대부업 등의 등록 및 금융이용자 보호에 관한 법률」 제3조제2항에 해당하는 경우에는 금융위원회에 등록해야 하므로(「대부업 등의 등록 및 금융이용자 보호에 관한 법률」 제3조제1항 및 제2항), 대부업체를 이용하기 전 등록업체인지 먼저 확인해야 합니다.
또한 대부업자 또는 여신금융기관이 아니면 대부업에 관한 광고를 해서는 안 됩니다(「대부업 등의 등록 및 금융이용자 보호에 관한 법률」 제9조의2제1항).
처벌기준
대부업의 등록 또는 등록갱신을 하지 않고 대부업 등을 한 자는 10년 이하의 징역 또는 5억원 이하의 벌금에 처해집니다(「대부업 등의 등록 및 금융이용자 보호에 관한 법률」 제19조제1항제1호).
대부업자 또는 여신금융기관이 아님에도 대부업에 관한 광고를 한 자 또한 10년 이하의 징역 또는 5억원 이하의 벌금에 처해집니다(「대부업 등의 등록 및 금융이용자 보호에 관한 법률」 제19조제1항제3호).
상호도용을 통한 광고
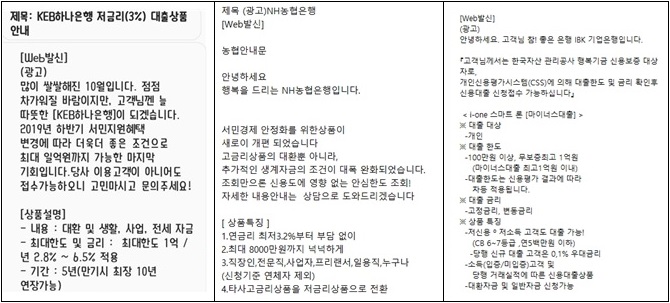
인터넷 또는 휴대폰 문자메시지 광고를 보면 유명하고 큰 은행 등의 금융회사 상호를 도용하거나 유사명칭을 사용하여 소비자를 현혹시키는 경우가 있는데 이는 「표시·광고의 공정화에 관한 법률」에 의해 규제되는 행위입니다.
사업자 등은 소비자를 속이거나 소비자로 하여금 잘못 알게 할 우려가 있는 표시·광고 행위로서 공정한 거래질서를 해칠 우려가 있는 다음의 행위를 하거나 다른 사업자 등으로 하여금 하게 해서는 안 됩니다(「표시·광고의 공정화에 관한 법률」 제3조제1항 및 「표시·광고의 공정화에 관한 법률 시행령」 제3조제1항부터 제4항까지).
거짓·과장의 표시·광고 : 사실과 다르게 표시·광고하거나 사실을 지나치게 부풀려 표시·광고하는 것
기만적인 표시·광고 : 사실을 은폐하거나 축소하는 등의 방법으로 표시·광고하는 것
부당하게 비교하는 표시·광고 : 비교 대상 및 기준을 분명하게 밝히지 않거나 객관적인 근거 없이 자기 또는 자기의 상품이나 용역(이하 “상품등”이라 함)을 다른 사업자 또는 사업자단체(이하 “사업자등”이라 함)나 다른 사업자 등의 상품 등과 비교하여 우량 또는 유리하다고 표시·광고하는 것
비방적인 표시·광고 : 다른 사업자 등 또는 사업자단체나 다른 사업자 등의 상품 등에 관해 객관적인 근거가 없는 내용으로 표시·광고하여 비방하거나 불리한 사실만을 표시·광고하여 비방하는 것
처벌기준
부당하게 표시·광고를 하거나 다른 사업자 등에게 하도록 한 사업자 등은 2년 이하의 징역 또는 1억5천만원 이하의 벌금에 처해집니다(「표시·광고의 공정화에 관한 법률」 제17조제1호).
휴대폰 소액결제 및 신용카드 현금화 광고
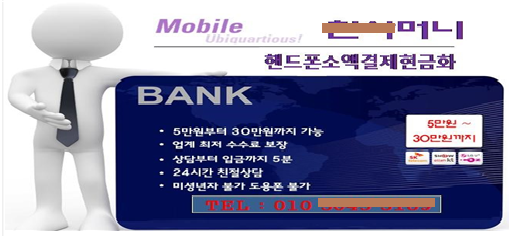
“휴대전화 소액결제 현금화”는 신청인 명의의 휴대폰 소액결제로 게임아이템이나 사이버머니 등을 구입하게 하고 이를 중개업자에게 되팔아 수수료를 제외하고 현금화하는 것을 말합니다.
휴대전화 소액결제 현금화는 수수료가 최대 50% 정도로 매우 높고 추후 소액결제금액 전부를 변제해야 하는 불리한 거래이므로 과도한 금전적 피해를 입을 수 있습니다.
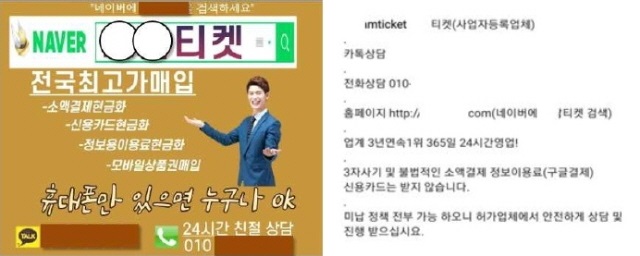
“신용카드 현금화”는 인터넷사이트, 카페, 블로그 등에 ‘신용카드 현금화 해 드립니다’, ‘카드깡 됩니다’라는 광고로 유인하여 카드 결제 후 수수료를 제외하고 현금화하는 것을 말합니다.
신용카드 현금화도 휴대전화 소액결제 현금화와 같이 수수료가 높고 추후 변제금액이 많아 금전적 피해를 입을 수 있습니다.
처벌기준
사람을 기망하여 재물의 교부를 받거나 재산상의 이익을 취득한 자는 20년 이하의 징역 또는 5천만원 이하의 벌금에 처해집니다(「형법」 제347조제1항).
신용카드 회원으로 하여금 신용카드로 구매하도록 한 물품·용역 등을 할인하여 매입하는 행위를 통해 자금을 융통해 준 자 또는 이를 중개·알선한 자는 3년 이하의 징역 또는 2천만원 이하의 벌금에 처해집니다(「여신전문금융업법」 제70조제3항제2호나목).
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.