 자동차세 돌려받기
 자동차 보유에 대한 세금


 자동차세 내기
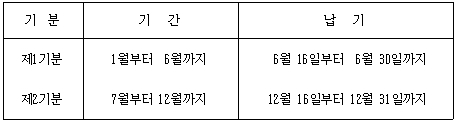
 지방자치단체 관할구역에 등록되어 있거나 신고되어 있는 자동차를 소유한 자는 자동차세를 매년 6월과 12월에 그 자동차의 소재지를 관할하는 지방자치단체에 내야 합니다(「지방세법」 제125조제1항 및 제128조제1항 본문).
 다만, 납세의무자가 연세액을 4분의 1의 금액(비영업용 승용자동차의 경우에는 각 기분세액의 2분의 1의 금액)으로 분할하여 납부하려고 신청하는 경우에는 제1기분 세액의 2분의 1은 3월 16일부터 3월 31일까지, 제2기분 세액의 2분의 1은 9월 16일부터 9월 30일까지 각각 분할하여 징수할 수 있습니다. 이 경우 지방자치단체에서 납기 중에 징수할 세액은 이미 분할하여 징수한 세액을 공제한 금액으로 합니다(「지방세법」 제128조제1항 단서).
중고차 구입 시 자동차세 납부
자동차세 과세기간 중에 매매를 통해 자동차를 소유하게 된 사람이 자동차 소유권 이전등록을 하는 경우에는 그 소유기간에 따라 자동차를 판 사람과 함께 자동차세를 일할계산해서 내야 합니다(「지방세법」 제128조제5항 및 「지방세법 시행령」 제126조).
자동차세를 미리 낸 경우 돌려받기
자동차세 돌려받기
자동차를 매매하기 이전에 자동차세를 한꺼번에 납부(선납)한 사람은 미리 납부한 자동차세를 돌려받을 수 있습니다. 자동차세를 돌려받기 위해서는 자동차세 일할계산 신청서에 소유권 변동사실을 증명할 수 있는 서류를 첨부하여 지방자치단체에 일할계산신청을 해야 합니다(「지방세법」 제130조제3항 단서, 「지방세법 시행규칙」 제66조제4항 및 별지 제72호서식).
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.