 주식인수 및 출자이행
주식 전부를 인수한 발기인은 그 인수금 전액을 즉시 납입해야 합니다. 발기인은 금전·어음·수표 또는 현물출자로 주식 인수금을 납입할 수 있습니다.
 주식인수


 발기인의 주식인수
 각 발기인은 서면에 의하여 주식을 인수해야 하며, 발기인이 설립등기를 신청할 때에는 주식의 인수를 증명하는 정보를 제공해야 합니다(「상법」 제293조 및 「상업등기규칙」 제129조제2호).
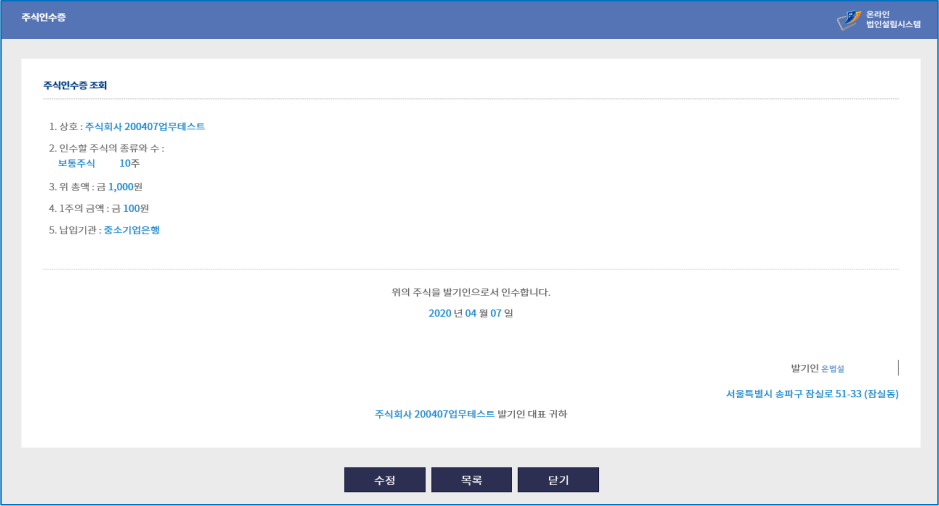
주식인수증 작성 예
주식인수증을 작성하는 방법에 관한 자세한 내용은 『온라인 법인설립시스템(www.startbiz.go.kr)』에서 확인할 수 있으며, 아래의 작성 예에 따라 다음의 순서대로 작성하면 됩니다(중소벤처기업부, 「법인설립시스템 매뉴얼」 참조).
납입책임면탈의 죄
납입의 책임을 면하기 위해 타인 또는 가설인의 명의로 주식 또는 출자를 인수한 자는 1년 이하의 징역 또는 300만원 이하의 벌금에 처해집니다(「상법」 제634조).
출자이행
발기인의 인수가액 전액 납입
발기인이 회사의 설립 시에 발행하는 주식의 총수를 인수한 때에는 지체 없이 각 주식에 대하여 그 인수가액의 전액을 납입해야 합니다(「상법」 제295조제1항 전단).
주식 인수금 납입기관
발기인이 인수가액의 전액을 납입할 경우에는 납입을 맡을 은행 그 밖의 금융기관과 납입장소를 지정해야 합니다(「상법」 제295조제1항 후단).
설립등기를 신청하는 경우 주금의 납입을 맡은 은행, 그 밖의 금융기관의 납입금 보관을 증명하는 정보를 제공해야 하므로, 납입금을 보관한 은행이나 그 밖의 금융기관은 발기인 또는 이사의 청구를 받으면 그 보관금액에 관하여 증명서를 발급해야 합니다(「상업등기규칙」 제129조제12호 및 「상법」 제318조제1항).
이 경우 은행이나 그 밖의 금융기관은 증명한 보관금액에 대하여는 납입이 부실하거나 그 금액의 반환에 제한이 있다는 것을 이유로 회사에 대항하지 못합니다(「상법」 제318조제2항).
현물출자로 이행하는 경우
“현물출자”란 금전 이외의 재산으로써 하는 출자를 말합니다[(예) 토지나 건물과 같은 부동산, 유가증권 등의 동산, 그 밖에 특허권·지상권 등의 무형자산에 의한 출자].
현물출자를 하는 발기인은 납입기일에 지체 없이 출자의 목적인 재산을 인도하고 등기, 등록 그 밖의 권리의 설정 또는 이전을 요할 경우에는 이에 관한 서류를 완비하여 교부하여야 합니다(「상법」 제295조제2항).
주식인수금의 가장납입 문제
납입가장죄
발기인이 납입 또는 현물출자의 이행을 가장하는 행위를 한 때에는 5년 이하의 징역 또는 1천500만원 이하의 벌금에 처해지며, 이러한 행위에 응하거나 이를 중개한 자도 같은 처벌을 받습니다(「상법」 제628조제1항 및 제2항).
발기인 및 발기인의 가장납입 행위에 응하거나 중개한 자가 받을 징역과 벌금은 병과(竝科)될 수 있습니다(「상법」 제632조).
발기인이 법인인 때에는 그 행위를 한 법인의 이사, 집행임원, 감사 그 밖에 업무를 집행한 사원 또는 지배인이 벌칙을 부담합니다(「상법」 제637조).
가장납입(假裝納入)의 효력
판례는 가장납입 행위가 이루어졌다고 하더라도 회사의 설립이나 증자와 같은 집단적 절차의 일환을 이루는 주식인수금 납입의 효력은 있다고 판시하였습니다(대법원 1997. 5. 23. 선고, 95다5790 판결).
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.