 지급방식
 주택연금 지급방식


 지급방식
 주택연금 가입자는 다양한 지급방식 중에서 자신에게 맞는 방식을 선택하기 위해 ① 연금수령기간 즉, 연금을 매월 평생 받을지 또는 일정한 기간 동안만 받을지 여부 및 ② 연금만 받을지 또는 인출한도를 설정하여 목돈도 받을지 여부 등 여러 가지 선택사항을 고려해서 합리적으로 판단해야 합니다.
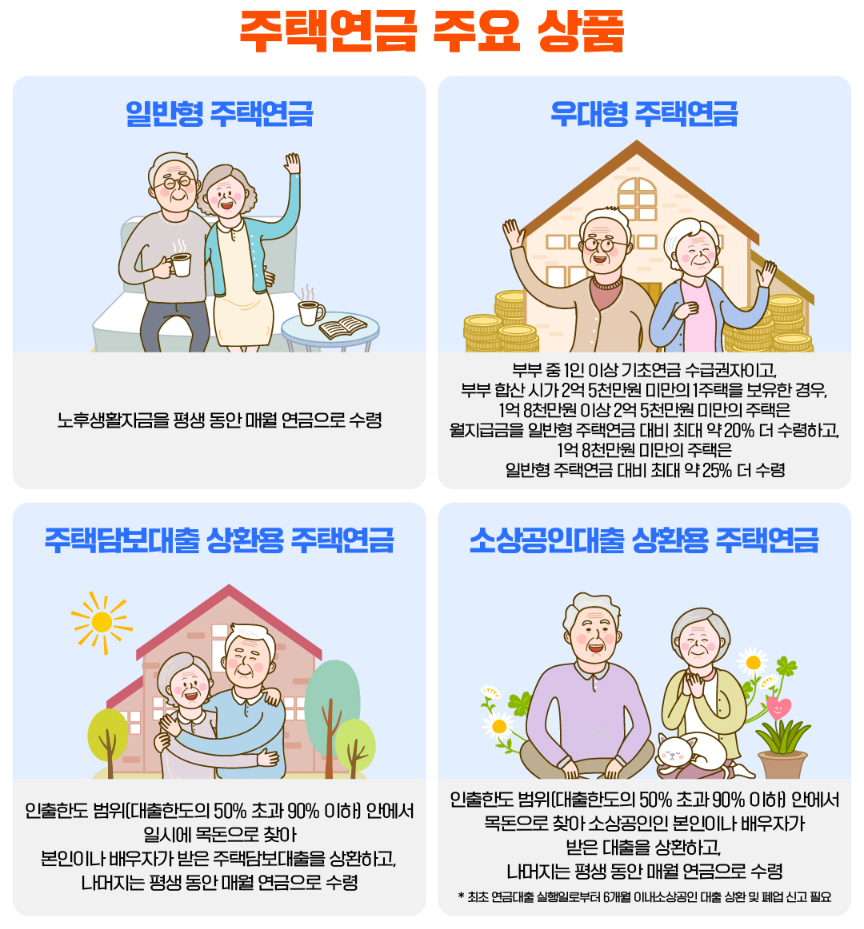
주택연금으로 선택할 수 있는 지급방식은 다음과 같습니다(「한국주택금융공사법 시행령」 제3조의2제1항, 「주택담보노후연금보증규정」 제13조제1항 및 주택연금공사 홈페이지-주택연금-주택연금이란?).
|
지급방식 |
내 용 |
|
종신지급방식 |
인출한도 설정없이 평생동안 매월 연금형태로 지급받는 방식 |
|
종신혼합방식 |
인출한도 범위(대출한도의 50%, 재건축등 분담금 납부자금의 경우 70%) 안에서 수시로 찾아 쓰고 나머지 부분을 평생동안 매월 연금형태로 지급받는 방식 |
|
확정기간혼합방식 |
인출한도 범위(대출한도의 50%, 재건축등 분담금 납부자금의 경우 70%) 안에서 수시로 찾아 쓰고 나머지 부분을 일정한 기간*동안만 매월 연금형태로 지급받는 방식 다만, 인출한도 중 대출한도의 5%에 해당하는 금액(의무설정인출한도)은 매월 연금형태로 지급받는 기간이 종료된 이후 담보주택관리비, 의료비의 용도로만 사용 |
|
대출상환방식 |
본인 또는 배우자가 담보주택을 담보로 대출받은 금액 또는 폐업예정 소상공인인 본인 또는 배우자가 대출받은 금액 중 잔액을 상환하는 용도로 인출한도 범위(대출한도의 50% 초과 90% 이하) 안에서 지급받고, 나머지 부분을 평생동안 매월 연금형태로 지급받는 방식 |
|
대출상환우대방식 |
대출상환방식 대상자이면서 본인 또는 배우자가 기초연금 수급권자(65세 이상)이며 부부기준 2억5천만원 미만의 1주택만 소유하신 경우 대출상환방식보다 인출한도 및 월지급금을 우대하여 지급받는 방식 |
|
우대지급방식 |
본인 또는 배우자가 기초연금 수급권자(65세 이상)이며 부부기준 2억5천만원 미만의 1주택만 소유하신 경우 인출한도 설정없이 평생동안 매월 연금형태로 지급받되 종신지급방식보다 더 많은 월지급금을 지급받는 방식 |
|
우대혼합방식 |
본인 또는 배우자가 기초연금 수급권자(65세 이상)이며 부부기준 2억5천만원 미만의 1주택만 소유하신 경우 인출한도 범위(우대지급방식 대출한도의 50%, 재건축등 분담금 납부자금의 경우 70%) 범위 안에서 수시로 찾아 쓰고 나머지 부분을 평생동안 매월 연금형태로 지급받는 방식 |
|
지급방식 |
10년형 |
15년형 |
20년형 |
25년형 |
30년형 |
|
대상연령 (부부 중 연소자 기준) |
65-74세 |
60-74세 |
55-68세 |
55-63세 |
55-57세 |
지급유형
주택연금의 월지급금 지급유형은 다음과 같습니다(「주택담보노후연금보증 업무처리기준」 제1장제4절1.가 및 나 참조).
|
지급유형 |
내 용 |
|
정액형 |
월지급금을 피보증인 및 배우자의 종신까지 일정한 금액으로 고정하는 방식 |
|
초기증액형 |
월지급금이 최초 주채무 실행일부터 일정기간 동안(3년, 5년, 7년 또는 10년 중 선택)은 정액형보다 많고, 그 이후부터는 최초 월지급금의 70% 수준으로 지급되는 방식 |
|
정기증가형 |
최초 주채무 실행일의 월지급금이 정액형보다 적고 36개월마다 4.5%씩 증가하는 방식 |
주택연금 지급방식에 따라 선택하실 수 있는 지급유형은 다음과 같습니다(「주택담보노후연금보증 업무처리기준」 제1장제4절1.다).
|
지급방식 |
지급유형 |
|
종신지급(혼합)방식 |
정액형, 초기증액형, 정기증가형 |
|
확정기간혼합방식 |
정액형 |
|
대출상환방식 |
|
|
대출상환우대방식 |
|
|
우대지급(혼합)방식 |
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.