 해외직구의 유형 및 통관방법
 해외직구의 유형 및 통관방법


 해외직구의 유형
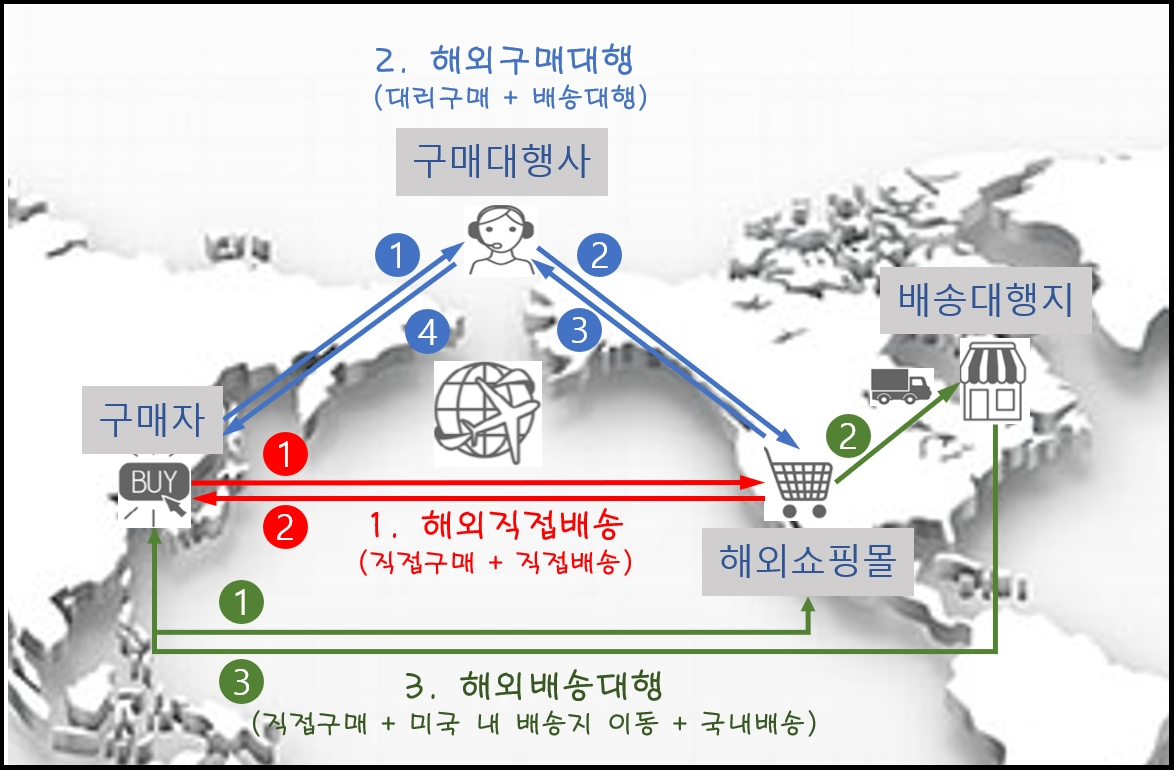
 “해외직구”는 거래형태에 따라 다음과 같이 구분됩니다(<한국소비자원 국제거래 소비자포털 홈페이지>, 해외직구-해외직구 유형 및 과정 참조).
해외직구의 통관방법
특송화물의 통관 방법은 목록통관과 수입신고 두 가지가 있습니다(관세청, 『해외 직구 통관 길라잡이』 , 2023, 2쪽 참조)
 개인이 자가사용으로 수입하고, 물품가격(「관세법」 제30조부터 제35조까지의 규정에 따른 방법으로 결정된 과세가격에서 「관세법」 제30조제1항제6호 본문에 따른 금액을 뺀 가격. 다만, 「관세법」 제30조제1항제6호 본문에 따른 금액을 명백히 구분할 수 없는 경우에는 이를 포함한 가격으로 함)이 미화 150달러 이하인 경우에는 특송업체가 통관목록을 세관장에게 제출함으로써 수입신고를 생략할 수 있습니다. 다만, 반복 또는 분할하여 수입되는 물품으로서 관세청장이 정하는 기준에 해당하는 물품은 관세 면제 대상에서 제외되며, 「특송물품 수입통관 사무처리에 관한 고시」 별표 1의 목록통관배제대상물품은 목록통관을 할 수 없습니다(「관세법」 제94조제4호, 제241조제2항제3호, 「관세법 시행규칙」 제45조제2항제1호 본문·단서 및 「특송물품 수입통관 사무처리에 관한 고시」 제9조제1항제1호·제2항).
대한민국과 미합중국 간의 자유무역협정에 따른 특송물품 통관의 특례에 해당하는 물품은 물품가격이 미화 200달러 이하인 경우 목록통관을 할 수 있습니다(「특송물품 수입통관 사무처리에 관한 고시」 제9조제1항제1호).
목록통관이 되지 않는 건을 대상으로 관세사를 통해 세관장에게 수입신고하고 통관되는 방법을 말하며, 해당 물품의 품명·규격·수량 및 가격과 그 밖에  「관세법 시행령」 제246조제1항으로 정하는 사항을 세관장에게 신고해야 합니다(「관세법」 제241조제1항 참조).
본 콘텐츠는 법제처 공공데이터를 기반으로 정확한 법률 정보 제공을 위해 정제·편찬되었습니다.